Actions et marchés boursiers
Investir en actions représente l’une des voies les plus efficaces pour faire fructifier son patrimoine sur le long terme. Pourtant, le monde boursier peut sembler intimidant pour qui débute : terminologie technique, multiplicité des supports d’investissement, volatilité des marchés et complexité fiscale se conjuguent pour créer une impression de barrière à l’entrée. La réalité est bien différente : avec une méthodologie claire et une compréhension des fondamentaux, tout investisseur peut construire un portefeuille cohérent.
Cet article vous propose une vision d’ensemble des éléments essentiels pour naviguer sereinement sur les marchés financiers. Nous aborderons la construction d’un portefeuille équilibré, le choix entre différents véhicules d’investissement, l’optimisation fiscale, l’ouverture vers les marchés internationaux, les méthodes de valorisation des entreprises, et enfin la diversification par les actifs réels. Chaque section constitue une porte d’entrée vers des sujets plus approfondis, avec pour objectif de vous donner les clés de compréhension nécessaires.
Construire et gérer son portefeuille d’actions
La construction d’un portefeuille ne se résume pas à acheter quelques actions au hasard. Elle repose sur des principes structurants qui déterminent largement vos résultats futurs. Deux dimensions sont particulièrement critiques : l’allocation d’actifs et la manière dont vous investissez votre capital.
Allocation d’actifs et rééquilibrage périodique
L’allocation d’actifs désigne la répartition de votre capital entre différentes catégories d’investissement : actions, obligations, immobilier, liquidités. Cette répartition dépend de votre profil de risque, de votre horizon de placement et de vos objectifs. Un investisseur de 30 ans épargnant pour la retraite privilégiera une forte proportion d’actions, tandis qu’une personne proche de la retraite réduira progressivement son exposition aux actifs volatils.
Le rééquilibrage consiste à ramener périodiquement votre portefeuille vers son allocation cible. Imaginons que vous visiez 70% d’actions et 30% d’obligations. Après une forte hausse des marchés actions, cette répartition pourrait devenir 80/20. Le rééquilibrage vous conduit alors à vendre une partie de vos actions pour racheter des obligations. Cette discipline, souvent pratiquée tous les six mois, vous force mécaniquement à vendre ce qui a monté et acheter ce qui a baissé, principe fondamental de la gestion rationnelle.
Investissement progressif ou ponctuel
Face à une somme importante à investir, deux stratégies s’opposent : l’investissement en une seule fois ou l’investissement progressif (appelé aussi Dollar Cost Averaging ou investissement programmé). Investir 6000 € d’un coup expose immédiatement votre capital aux performances du marché. Si vous investissez juste avant une baisse de 20%, votre capital subit immédiatement cette perte.
À l’inverse, investir 500 € par mois pendant douze mois lisse le prix d’achat moyen : vous achetez plus d’actions quand les cours sont bas, moins quand ils sont élevés. Cette approche réduit l’impact émotionnel et le risque de timing, mais statistiquement, sur le long terme, l’investissement immédiat surperforme légèrement car le marché monte plus souvent qu’il ne baisse. Le choix dépend donc autant de votre psychologie que de considérations purement financières.
ETF et fonds d’investissement : choisir ses véhicules
Une fois votre stratégie définie, il faut sélectionner les instruments financiers concrets. Deux grandes familles s’opposent : les fonds à gestion active et les ETF (Exchange Traded Funds) à gestion passive. Leur différence fondamentale réside dans l’objectif poursuivi et les coûts associés.
Fonds actifs versus ETF passifs
Un fonds actif emploie une équipe de gérants qui sélectionnent les titres dans l’objectif de surperformer un indice de référence. Cette expertise a un coût : les frais de gestion atteignent couramment 1,5% à 2,5% par an. Un ETF passif se contente de répliquer fidèlement un indice (CAC 40, S&P 500, MSCI World) avec des frais généralement inférieurs à 0,3%.
La question centrale devient : les gérants actifs justifient-ils leurs frais supplémentaires par une surperformance durable ? Les études montrent que sur le long terme, moins de 20% des fonds actifs battent leur indice de référence après frais. Cette statistique plaide en faveur des ETF pour la majorité des investisseurs. Néanmoins, certains fonds actifs spécialisés sur des niches de marché ou des stratégies particulières peuvent apporter une valeur ajoutée réelle.
Comprendre les coûts réels de vos investissements
Le TER (Total Expense Ratio ou frais totaux) affiché par un ETF ne raconte qu’une partie de l’histoire. D’autres coûts se cachent dans les mécanismes de fonctionnement : les coûts de transaction lorsque l’ETF rééquilibre sa composition, les frais de courtage que vous payez à l’achat et à la vente, et surtout l’écart de suivi (tracking error) qui mesure l’écart entre la performance de l’ETF et celle de son indice de référence.
Un ETF affichant un TER de 0,20% peut en réalité sous-performer son indice de 0,40% annuellement à cause de ces frais cachés. Vérifier régulièrement l’écart de suivi vous permet de vous assurer que votre ETF remplit correctement sa mission. Cette vigilance est d’autant plus importante pour les ETF thématiques (cybersécurité, eau, technologies propres) qui présentent souvent des coûts plus élevés et une liquidité moindre.
Optimiser la fiscalité de ses placements boursiers
La fiscalité peut amputer significativement vos rendements. En France, le Plan d’Épargne en Actions (PEA) constitue l’enveloppe fiscale privilégiée pour investir en actions européennes. Après cinq ans de détention, les plus-values et dividendes ne sont soumis qu’aux prélèvements sociaux (17,2%), contre 30% de flat tax pour un compte-titres ordinaire.
Le PEA présente cependant des contraintes : plafond de versement de 150 000 €, limitation géographique aux actions européennes. Une fois ce plafond atteint, plusieurs options s’offrent à vous : ouvrir un PEA pour votre conjoint, utiliser un compte-titres pour les investissements hors Europe, ou transformer votre PEA en rente viagère défiscalisée à la retraite. Certains investisseurs utilisent également des ETF synthétiques éligibles au PEA pour s’exposer à des indices internationaux comme le S&P 500, contournant ainsi partiellement la limitation géographique.
Le réinvestissement systématique des dividendes au sein du PEA constitue une stratégie puissante : les dividendes bruts sont automatiquement réinvestis sans frottement fiscal, créant un effet boule de neige qui amplifie significativement la croissance du capital sur plusieurs décennies. Un portefeuille de 100 000 € générant 3% de dividendes annuels et croissant de 6% par an atteindra 574 000 € en 30 ans avec réinvestissement, contre seulement 466 000 € sans réinvestissement.
Investir sur les marchés internationaux
Se limiter au marché français reviendrait à ignorer plus de 95% des opportunités d’investissement mondiales. L’ouverture internationale permet de diversifier géographiquement vos sources de rendement et d’accéder à des secteurs peu représentés en France, comme la technologie américaine ou les semiconducteurs taïwanais.
Cette internationalisation soulève néanmoins des questions pratiques. Investir sur des actions américaines nécessite de remplir le formulaire W-8BEN auprès de votre courtier, attestant de votre résidence fiscale non-américaine pour bénéficier d’un taux réduit de retenue à la source sur les dividendes (15% au lieu de 30%). Pour les marchés plus exotiques comme le Japon, le choix du courtier devient déterminant : tous n’offrent pas l’accès à la Bourse de Tokyo, et les frais peuvent varier considérablement.
Le risque de change constitue une dimension souvent sous-estimée. Un portefeuille d’actions américaines peut gagner 10% en dollars mais perdre 5% de cette performance si l’euro s’apprécie de 5% face au dollar. Sur le long terme, les fluctuations de change tendent à se neutraliser, mais elles peuvent créer une volatilité significative à court terme. Certains investisseurs choisissent de couvrir ce risque, d’autres le considèrent comme une source de diversification supplémentaire. Les marchés émergents (Chine, Inde, Brésil) amplifient ces problématiques en ajoutant des risques politiques et réglementaires spécifiques.
Analyser et valoriser les actions individuelles
Si vous souhaitez sélectionner des actions individuelles plutôt que d’investir via des fonds ou ETF, vous devez développer une méthodologie de valorisation. Le ratio PER (Price Earnings Ratio), qui divise le cours de l’action par le bénéfice annuel par action, demeure l’indicateur le plus utilisé. Un PER de 15 signifie que vous payez 15 fois les bénéfices annuels de l’entreprise.
Mais ce ratio présente des limites : il varie énormément selon les secteurs, ne tient pas compte de la croissance future, et peut être faussé par des bénéfices exceptionnels ou des pertes temporaires. Une entreprise technologique en forte croissance peut justifier un PER de 40, tandis qu’une entreprise mature du secteur bancaire affichera un PER de 8. Le contexte sectoriel et la dynamique de croissance sont indissociables de l’analyse.
D’autres approches complètent cette analyse. Le value investing recherche des entreprises cotant en-dessous de leur valeur intrinsèque : certaines holdings cotent ainsi 30% sous leur actif net (décote de holding), créant une marge de sécurité attractive. L’analyse financière d’entreprises en difficulté requiert un examen approfondi du ratio d’endettement, de la génération de cash-flow et de la position concurrentielle pour déterminer si un redressement est plausible ou si la faillite menace.
Investir dans les grandes valeurs françaises
Les blue chips françaises (grandes capitalisations établies) offrent un point d’entrée rassurant pour les investisseurs privilégiant la stabilité. Des entreprises comme Air Liquide, L’Oréal, TotalEnergies ou Sanofi combinent présence internationale, solidité financière et historique boursier de plusieurs décennies.
Certaines de ces entreprises se distinguent par leur politique de dividende remarquablement stable : elles ont augmenté leur dividende annuellement pendant 20 ans ou plus, démontrant une capacité à générer des profits croissants à travers différents cycles économiques. Cette régularité est particulièrement prisée des investisseurs recherchant des revenus prévisibles.
Le choix entre différentes blue chips reflète votre priorité : rendement élevé ou croissance modérée. TotalEnergies peut offrir un rendement de dividende de 5-6% mais évolue dans un secteur énergétique en transition. L’Oréal affiche un rendement inférieur à 2% mais bénéficie d’une croissance structurelle portée par l’expansion de la classe moyenne asiatique. En période de crise, ces grandes capitalisations tendent à mieux résister : lors d’une baisse de marché de 30%, elles peuvent limiter leurs pertes à 20%, offrant une relative résilience. Les programmes de rachat d’actions, par lesquels l’entreprise rachète ses propres titres, soutiennent également le cours en réduisant le nombre d’actions en circulation.
Diversifier avec l’or et les actifs réels
Au-delà des actions et obligations, certains investisseurs intègrent des actifs réels dans leur allocation pour se protéger contre l’inflation ou diversifier les sources de rendement. L’or, en particulier, joue traditionnellement un rôle de valeur refuge en période d’incertitude.
Néanmoins, l’or ne constitue pas une assurance automatique : ses cycles peuvent durer des décennies, avec de longues périodes de stagnation. Sa valorisation dépend fortement des taux d’intérêt réels (taux nominaux moins inflation) : lorsque les taux réels deviennent négatifs, l’or devient relativement plus attractif car il ne génère aucun rendement mais ne coûte rien à détenir comparé aux obligations qui perdent du pouvoir d’achat.
Plusieurs modalités d’investissement existent : l’or physique (pièces, lingots) que vous détenez personnellement, les certificats or qui représentent une créance sur de l’or stocké par un tiers, ou les ETC (Exchange Traded Commodities) or qui se négocient en bourse comme des actions. Les ETC or physique garantissent un adossement à de l’or réel, tandis que les ETC synthétiques utilisent des dérivés financiers, soulevant la question de la contrepartie en cas de défaillance de l’émetteur.
La fiscalité de l’or physique en France offre deux options : la taxe forfaitaire sur les métaux précieux (11,5% du prix de vente) ou le régime des plus-values (36,2% de la plus-value avec abattement de 5% par an après 2 ans de détention). D’autres actifs réels comme les matières premières (pétrole, blé, cuivre) peuvent également servir de couverture contre l’inflation, mais leur détention via des instruments financiers implique des subtilités techniques, notamment le coût du roulement de contrats (roll yield) qui peut éroder significativement la performance.
Investir en bourse ne requiert pas de maîtriser immédiatement l’ensemble de ces dimensions. Commencez par les fondamentaux : une allocation d’actifs cohérente avec votre profil, des véhicules d’investissement à frais réduits comme les ETF, et une enveloppe fiscale adaptée. Approfondissez progressivement selon vos centres d’intérêt : valorisation d’entreprises, marchés internationaux, ou diversification par les actifs réels. L’essentiel réside dans la régularité, la discipline et la compréhension de ce que vous détenez.
Pétrole, Gaz, Blé : comment investir sans stocker des barils chez soi ?
La performance d’un ETC sur matière première dépend moins du prix spot que de la maîtrise de ses risques structurels cachés. Le rendement de roulement (roll yield) sur les contrats à terme peut éroder significativement la performance des ETC synthétiques….
Lire la suite
Quels actifs ont historiquement battu l’inflation sur 20 ans ?
Contrairement à l’idée reçue, aucun actif n’est une « valeur refuge » absolue contre l’inflation. La protection réside dans le mécanisme sous-jacent de l’actif, pas dans sa nature. La protection durable ne vient pas de la possession d’or ou d’immobilier, mais de…
Lire la suite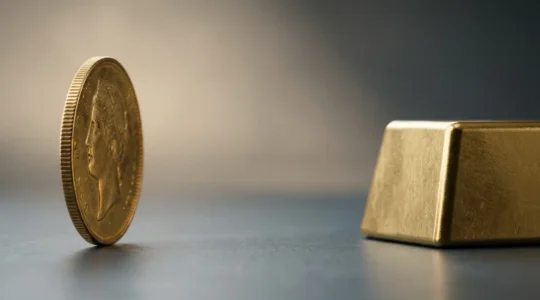
Napoléon 20 Francs ou Lingot de 1kg : que choisir pour débuter ?
Le choix entre une pièce Napoléon et un lingot dépend moins de votre budget que de votre stratégie de liquidité et de fiscalité. La pièce d’or (Napoléon) possède une « prime », une survaleur qui peut exploser en temps de crise, agissant…
Lire la suite
Pourquoi détenir 5% d’or physique protège-t-il votre patrimoine global ?
Détenir 5% d’or physique n’est pas une quête de profit, mais une stratégie de survie patrimoniale face au risque systémique. Contrairement aux actifs financiers, l’or physique est une assurance tangible qui n’a pas de risque de contrepartie : sa valeur…
Lire la suite
Pourquoi les actions « Blue Chip » du CAC 40 rassurent-elles en temps de crise ?
La véritable sécurité des Blue Chips du CAC 40 ne réside pas dans leur taille, mais dans des mécanismes internes bien plus subtils et robustes. Leurs modèles économiques reposent sur des revenus récurrents et un « pricing power » qui protègent les…
Lire la suite
Pourquoi les ETF battent-ils 80% des gérants actifs sur le long terme ?
La victoire des ETF sur la majorité des fonds actifs n’est pas une question de chance, mais une certitude arithmétique implacable. Les fonds actifs sont structurellement handicapés par des frais de gestion et de transaction élevés qui érodent leur performance…
Lire la suite
Comment transformer votre PEA en machine à rente après 5 ans ?
En résumé : Après 5 ans, votre PEA n’est pas un produit fini mais un moteur de rente à piloter activement. Exploitez les ETF synthétiques pour diversifier mondialement (S&P 500) tout en restant dans le cadre fiscal du PEA. Le…
Lire la suite
Comment identifier une action sous-évaluée avant que le marché ne réagisse ?
Identifier une pépite boursière n’est pas un exercice de calcul, mais une enquête pour déceler les écarts entre la perception du marché et la réalité économique d’une entreprise. Les indicateurs classiques comme le PER sont un point de départ, jamais…
Lire la suite
Investir sur les marchés US depuis la France : le guide pour déjouer les frais cachés
Pour un investisseur français, la performance sur les marchés US ne dépend pas seulement du choix des actions, mais de la maîtrise des frictions invisibles comme le change, la fiscalité et la structure des produits. Les frais de change peuvent…
Lire la suite
Allocation d’actifs : la stratégie quantitative pour surperformer sur 10 ans
La performance d’une allocation d’actifs sur 10 ans ne dépend pas d’une formule magique, mais d’une discipline quantitative rigoureuse centrée sur l’arbitrage des coûts et la rationalité comportementale. Les données historiques montrent que l’investissement en une fois (« Lump Sum ») surperforme…
Lire la suite